متابعة / المدى
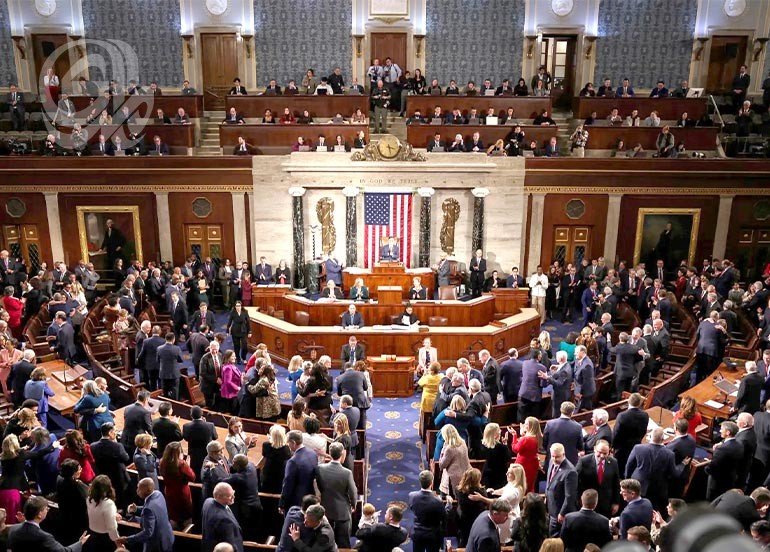
تستعد الأسواق المالية الأميركية لأسبوع حافل بالتطورات السياسية والاقتصادية، تتصدره انتخابات التجديد النصفي للكونغرس، المقررة الثلاثاء، وسط مخاوف المستثمرين من انعكاس نتائجها على الدولار وأسهم التكنولوجيا والسياسات المالية في واشنطن، بالتزامن مع ترقب نتائج أعمال شركات كبرى وصدور تقرير الوظائف الشهري، الذي قد يحسم توقعات رفع أسعار الفائدة مجددا. وتأتي الانتخابات في وقت تواجه فيه الأسهم الأميركية ضغوطا متزايدة، بفعل الشكوك بشأن العوائد المالية للاستثمارات الضخمة في الذكاء الاصطناعي، بعدما تراجعت أسهم شركات التكنولوجيا عقب إعلان نتائج أعمال لم تبدد مخاوف المستثمرين من ارتفاع تكاليف التوسع في مراكز البيانات والقدرات الحاسوبية. وتتركز حسابات المستثمرين السياسية على احتمال نجاح الديمقراطيين في انتزاع السيطرة على مجلس النواب من الجمهوريين، فيما تبقى المنافسة على مجلس الشيوخ أكثر انفتاحا. وقد يؤدي تغير موازين القوى داخل الكونغرس إلى تشديد الرقابة على شركات التكنولوجيا والبنوك وشركات العملات المشفرة، إلى جانب زيادة التدقيق في مشروعات مراكز البيانات، التي تواجه اعتراضات محلية بسبب تأثيرها في تكاليف الطاقة والبيئة. وتمتد التداعيات المحتملة للانتخابات إلى سوق العملات، إذ يخشى المستثمرون من أن يؤدي فوز الديمقراطيين بالمجلسين إلى زيادة احتمالات التعثر السياسي في واشنطن، خصوصا في المفاوضات المتعلقة بتمويل الحكومة وسقف الدين، بما يفرض ضغوطا إضافية على الدولار، في ظل تراجع معنويات الأسواق نتيجة المخاوف المحيطة بقطاع الذكاء الاصطناعي.
ونقلت صحيفة «وول ستريت جورنال» عن فرانشيسكو بيسولي، استراتيجي العملات الأجنبية لدى «آي إن جي»، قوله إن فوزا واسعا للديمقراطيين قد يشكل ضغطا محدودا على الدولار، نتيجة ارتفاع مخاطر الإغلاق الحكومي وتعثر مفاوضات سقف الدين، فضلا عن احتمال تفاقم المعنويات السلبية المرتبطة بالذكاء الاصطناعي.
وفي سوق الأسهم، حذر ريك ميكلر، الشريك في شركة «تشيري لين للاستثمارات»، من أن فوز الديمقراطيين بفارق كبير قد ينظر إليه المستثمرون باعتباره تطورا سلبيا لأسهم شركات الذكاء الاصطناعي وقطاع التكنولوجيا عموما، وربما للسوق بأكملها.
وترتبط هذه المخاوف باحتمال إخضاع مشروعات مراكز البيانات لمزيد من التدقيق والرقابة، مع تصاعد النقاش بشأن استهلاكها الكبير للطاقة وتأثيرها في أسعار الكهرباء والبيئة. وتتزامن هذه التطورات مع تزايد التساؤلات بشأن قدرة شركات التكنولوجيا الكبرى على تحويل إنفاقها المتصاعد على الذكاء الاصطناعي إلى عوائد مالية تبرر حجم استثماراتها. فقد عززت نتائج «ألفابت» و«أمازون»، وهما من أكبر الشركات المستثمرة في مراكز البيانات، المخاوف المتعلقة بتمويل هذا التوسع وجدواه الاقتصادية، فيما هبطت أسهم «إنتل» بنحو 29 في المائة، الجمعة، عقب إعلان نتائج أعمالها.
وانخفض مؤشر «ستاندرد آند بورز 500» بنسبة 1.8 في المائة خلال جلسة الجمعة، فيما تراجع مؤشر «ناسداك» المجمع بنسبة 2.9 في المائة، متأثرا بضعف أسهم التكنولوجيا والذكاء الاصطناعي.
وقالت مارتا نورتون، كبيرة استراتيجيي الاستثمار لدى شركة «إمباور»، إن الأسواق تبدو مضطربة نتيجة استمرار المخاوف المرتبطة بالذكاء الاصطناعي وربما تصاعدها، مشيرة إلى أن المستثمرين ما زالوا يستوعبون نتائج أعمال الشركات الأخيرة.
وبالتوازي مع الانتخابات، يتواصل موسم إعلان نتائج الربع الثالث للشركات الأميركية، وسط أداء قوي للأرباح، إذ تشير بيانات «إل إس إي جي آي بي إي إس» حتى الجمعة إلى أن أرباح شركات مؤشر «ستاندرد آند بورز 500» تتجه نحو تسجيل نمو بنسبة 31.6 في المائة خلال الربع، بعدما أعلنت أكثر من نصف الشركات المدرجة في المؤشر نتائجها.
ورغم هذا النمو، تواجه الشركات التي تخفق في تلبية التوقعات المرتفعة للمستثمرين ضغوطا حادة على أسهمها. فقد تراجعت أسهم «كاتربيلر» بنسبة 9 في المائة، الخميس، بعدما أبقت الشركة على توقعاتها لنمو المبيعات السنوية، رغم الطلب القوي على معدات الطاقة المستخدمة في مراكز البيانات.
وقال كريس غالوبو، رئيس استراتيجيي السوق في معهد «فرانكلين تمبلتون»، إن توقعات الأرباح بلغت مستويات مرتفعة للغاية، ما يجعل الشركات التي تعجز عن تحقيقها أو تجاوزها عرضة لضغوط بيعية في الأسواق. ويترقب المستثمرون، الاثنين، إعلان نتائج «أبل»، إلى جانب نتائج مرتقبة لشركات «إيه إم دي» و«كوالكوم» و«بالانتير»، التي ينتظر أن تقدم مؤشرات إضافية بشأن اتجاه الإنفاق على الذكاء الاصطناعي.
وتشمل قائمة الشركات التي تعلن نتائجها خلال الأسبوع «ماكدونالدز» و«أمجين» و«كونوكو فيليبس»، فضلا عن أكثر من 100 شركة مدرجة في مؤشر «ستاندرد آند بورز 500»، ما يجعل موسم الأرباح عاملا رئيسيا في تحديد اتجاهات التداول. وعلى الصعيد الاقتصادي، يترقب المستثمرون صدور تقرير الوظائف الأميركية لشهر تشرين الأول، الجمعة، باعتباره اختبارا مهما لتوقعات السياسة النقدية، بعدما أبقى مجلس الاحتياطي الفيدرالي أسعار الفائدة دون تغيير في اجتماعه الأخير، فيما تواصل الأسواق ترجيح رفعها مجددا في كانون الأول.
وبحسب بيانات «إل إس إي جي»، تسعر الأسواق احتمالا يبلغ 76 في المائة لرفع الفائدة بمقدار ربع نقطة مئوية خلال اجتماع التاسع من كانون الأول، مع توقع زيادتين على الأقل خلال الأشهر الاثني عشر المقبلة.
ووفقا لتقرير «وول ستريت جورنال»، فإن تغيير هذه التوقعات بصورة ملموسة قد يتطلب صدور بيانات توظيف أضعف بكثير من التقديرات الحالية.
وتتوقع مؤسسات مالية نموا متواضعا في التوظيف مع استقرار معدل البطالة، فيما يرى محللون لدى «إل بي بي دبليو» أن رفع الفائدة بمقدار 25 نقطة أساس في كانون الأول لا يزال مرجحا بدرجة كبيرة، رغم توقعاتهم بضعف نمو الوظائف.
وقبل صدور التقرير الشهري، تنتظر الأسواق مجموعة من المؤشرات الاقتصادية، تبدأ الثلاثاء ببيانات فرص العمل المتاحة لشهر أيلول، تليها الأربعاء بيانات التوظيف في القطاع الخاص الصادرة عن مؤسسة «إيه دي بي»، ثم طلبات إعانة البطالة الأسبوعية الخميس. كما تصدر خلال الأسبوع مؤشرات مديري المشتريات للقطاعين الصناعي والخدمي لشهر تشرين الأول، إلى جانب القراءة الأولية لمؤشر ثقة المستهلك الصادر عن جامعة ميشيغان لشهر تشرين الثاني.
وكان الاقتصاد الأميركي قد سجل خلال الربع الثالث أسرع وتيرة نمو له في عام، مدعوما بقوة إنفاق المستهلكين وزيادة استثمارات الشركات في الذكاء الاصطناعي، وفقا للبيانات الصادرة الخميس. ورفع مجلس الاحتياطي الفيدرالي تقييمه لأداء الاقتصاد خلال اجتماعه الأخير، غير أن ضعف نمو الوظائف ما زال يمثل مصدر قلق للمستثمرين وصناع السياسة النقدية. وقال ماثيو ميسكين، الرئيس المشارك لاستراتيجية الاستثمار لدى «مانولايف جون هانكوك للاستثمارات»، إن غياب نمو قوي في الوظائف يمثل الحلقة المفقودة في صورة النمو الاقتصادي المتين.
وفي مقابل الضغوط التي تتعرض لها أسهم التكنولوجيا، أظهرت قطاعات أخرى أداء أفضل خلال تشرين الأول، إذ سجل قطاعا الطاقة والمال مكاسب شهرية قوية، إلى جانب القطاعات الدفاعية، وفي مقدمتها المرافق والرعاية الصحية.
ورغم التقلبات الأخيرة، حافظ مؤشر «ستاندرد آند بورز 500» على مكاسب تتجاوز 10 في المائة منذ بداية العام، في إشارة إلى استمرار قدرة قطاعات أخرى على تعويض جانب من خسائر شركات التكنولوجيا.